「客戶要打統編,我開二聯式可以嗎?」「含稅 5,000 元,未稅到底是多少?」手開統一發票看似簡單,卻是中小企業與加盟門市最常被要求補正的地方。開錯聯式,買方不能扣抵進項稅額;漏填統一編號,罰鍰最低 1,500 元起跳;漏開發票,更可能被處所漏稅額 5 倍以下罰鍰。
本文由 Taxline 報稅雲財稅顧問團隊依《統一發票使用辦法》與《加值型及非加值型營業稅法》整理,一次說清楚二聯式與三聯式怎麼選、含稅未稅怎麼換算、每一欄怎麼填,以及開錯時的正確補救方式。
本文重點(3 分鐘看懂)
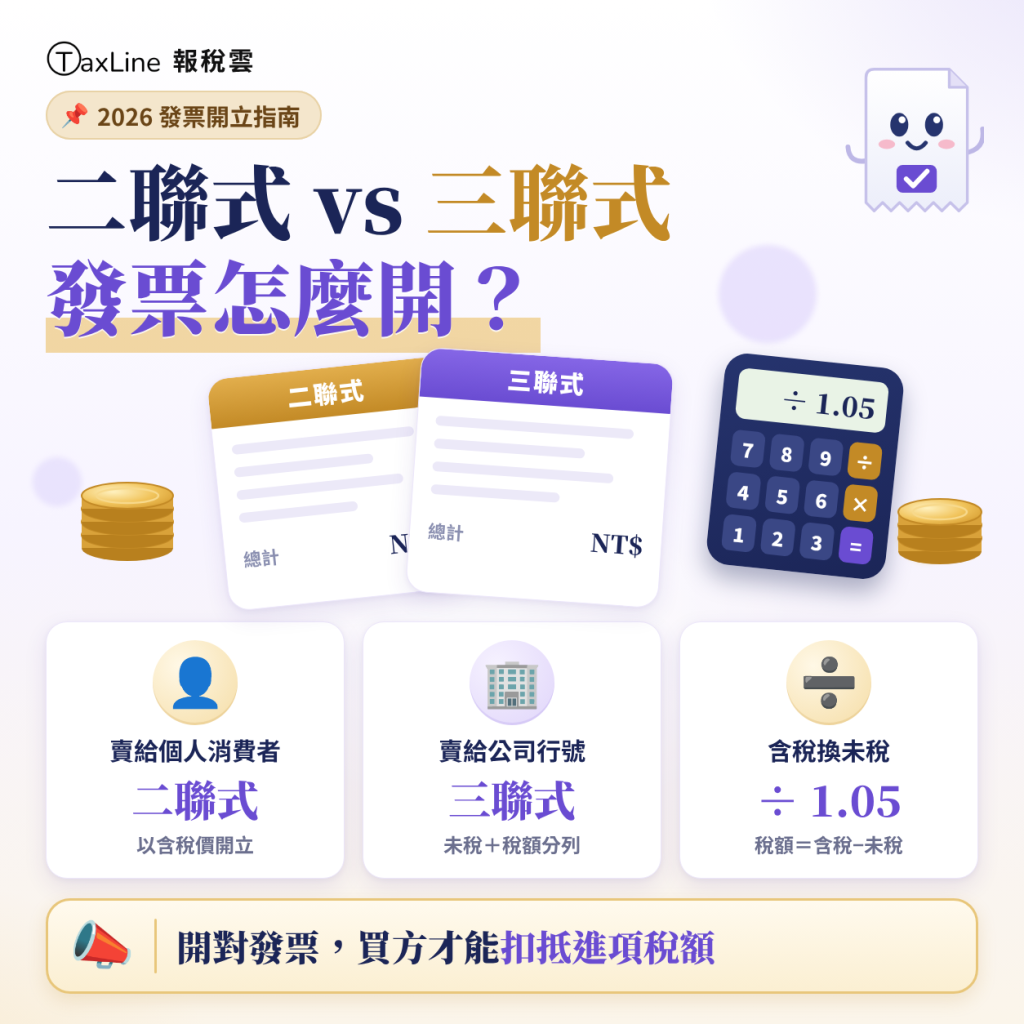
- 賣給營業人開三聯式:銷售額與稅額分別載明,並填買受人名稱與統一編號;賣給個人消費者開二聯式,以含稅定價開立。
- 未稅=含稅 ÷ 1.05,稅額=含稅 − 未稅;未稅換含稅則乘以 1.05。
- 手開二聯式沒有分列稅額,買方即使是公司,也不能拿來扣抵進項稅額。
- 開錯不能塗改:銷售額未申報前收回作廢、另行開立;已申報則以銷貨退回或折讓證明單處理。
一、二聯式、三聯式發票差在哪?一張表看懂
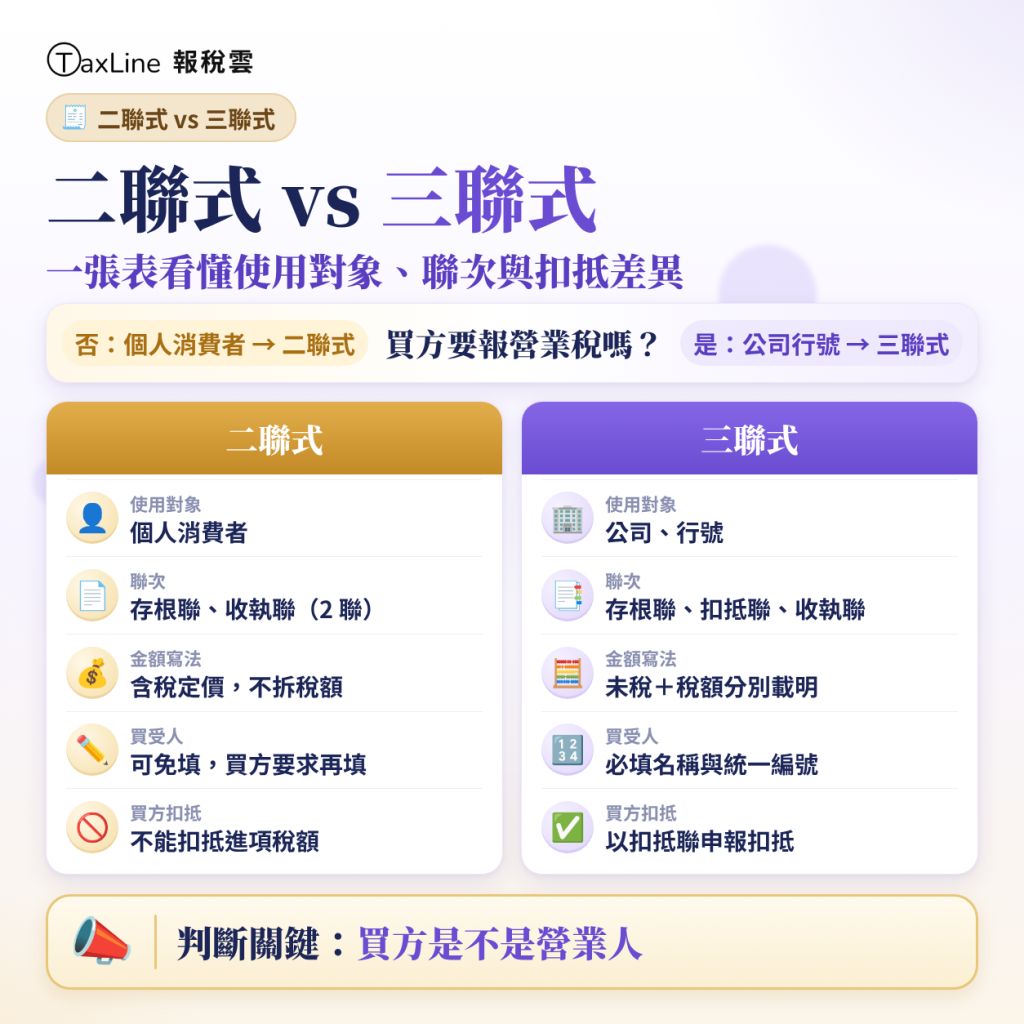
依《統一發票使用辦法》第 7 條,三聯式統一發票專供營業人銷售貨物或勞務給營業人時使用;二聯式統一發票則用於銷售給非營業人,也就是一般個人消費者。兩者的差異如下:
| 比較項目 | 三聯式統一發票 | 二聯式統一發票 |
| 使用對象 | 買方為營業人(公司、行號) | 買方為非營業人(個人消費者) |
| 聯次 | 第一聯存根聯(賣方留存)、第二聯扣抵聯、第三聯收執聯(交買方) | 第一聯存根聯(賣方留存)、第二聯收執聯(交買方) |
| 金額寫法 | 銷售額與營業稅額分別載明(未稅+稅額) | 以含稅定價開立,不另列稅額 |
| 買受人資料 | 應載明買受人名稱及統一編號 | 可免填,買方要求時再填 |
| 買方能否扣抵進項稅額 | 可以,以第二聯扣抵聯申報 | 不可以 |
法源上,《營業稅法》第 32 條規定應稅貨物或勞務的定價應內含營業稅,買受人為營業人時,稅額要與銷售額在統一發票上分別載明;同法第 33 條則規定,營業人要扣抵進項稅額,必須取得載有營業稅額的統一發票等憑證。這就是手開二聯式不能拿來扣抵的原因。
【Taxline 財稅顧問觀點】判斷要開哪一種,只要先問一句:「買方要不要報營業稅?」要報(有統一編號的公司、行號)就開三聯式;不報(一般消費者)就開二聯式。收銀機發票與電子發票各有開立規定,本文聚焦手開的二聯式與三聯式。
二、含稅、未稅怎麼換算?公式與 3 個試算範例
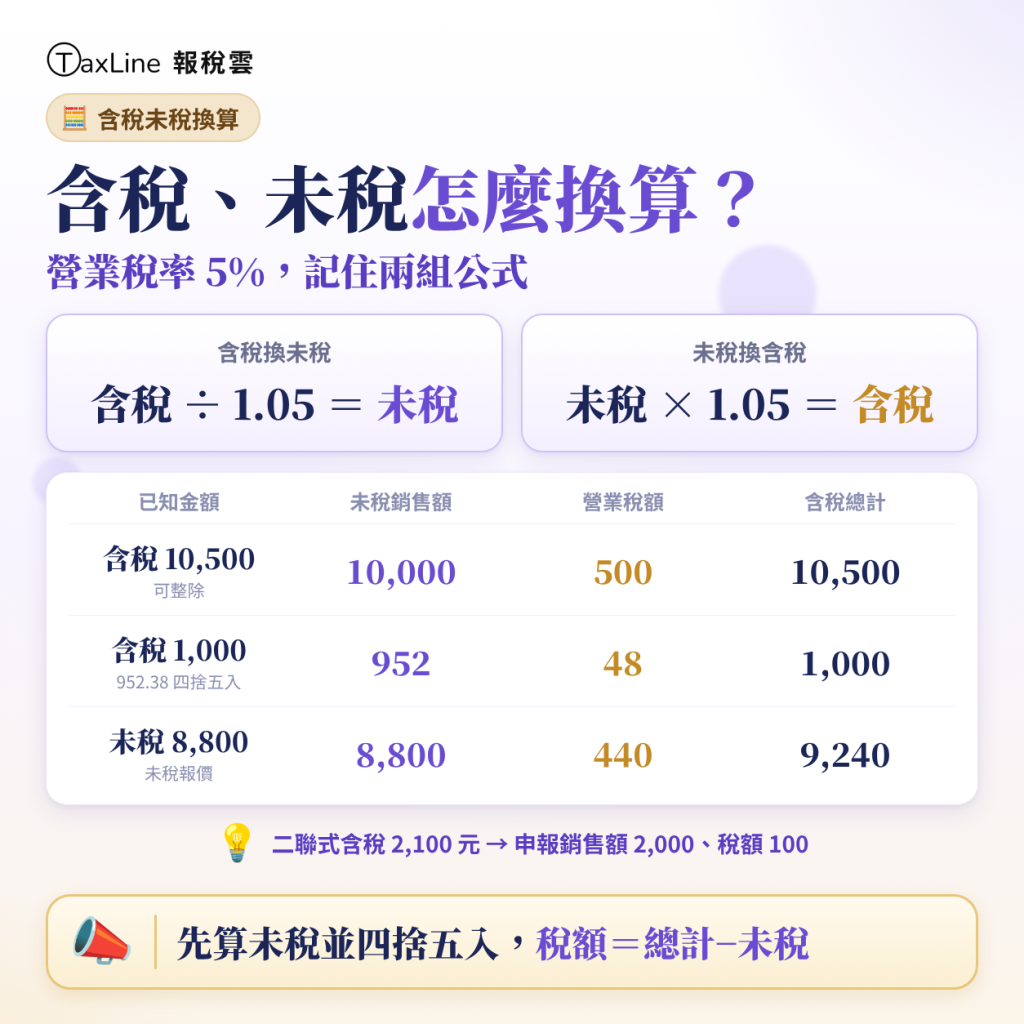
一般營業稅率為 5%,換算時記住兩組公式:
- 含稅換未稅:未稅銷售額=含稅金額 ÷ 1.05;營業稅額=含稅金額 − 未稅銷售額。
- 未稅換含稅:營業稅額=未稅銷售額 × 5%;含稅金額=未稅銷售額 × 1.05。
| 情境 | 已知金額 | 未稅銷售額 | 營業稅額 | 含稅總計 |
| 報價含稅、可整除 | 含稅 10,500 元 | 10,000 元 | 500 元 | 10,500 元 |
| 報價含稅、除不盡 | 含稅 1,000 元 | 952 元(952.38 四捨五入) | 48 元 | 1,000 元 |
| 報價未稅 | 未稅 8,800 元 | 8,800 元 | 440 元 | 9,240 元 |
遇到除不盡的金額,實務上常見作法是先把未稅銷售額四捨五入到元,再用「總計 − 銷售額」求出稅額,讓三聯式上的銷售額、稅額與總計剛好對得起來。想省下手算時間,可以直接使用 Taxline 手開發票計算機,輸入含稅或未稅金額,就能同時算出三個欄位。
二聯式雖然只寫含稅總額,但賣方申報營業稅時,仍要把這筆收入換算成銷售額與稅額。以含稅 2,100 元為例,銷售額為 2,000 元、銷項稅額為 100 元。
三、三聯式發票怎麼填?買受人、統一編號與總計逐欄說明
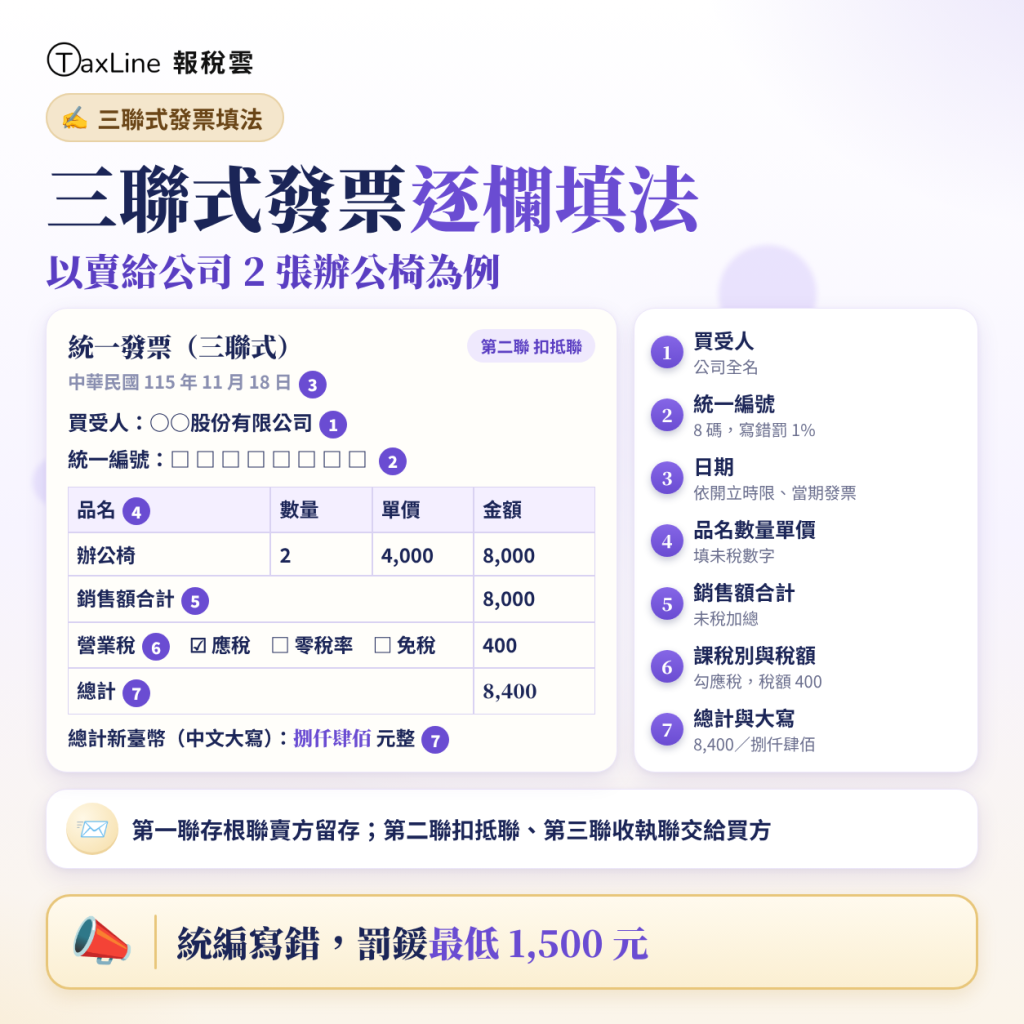
依《統一發票使用辦法》第 9 條,統一發票應依規定格式據實載明字軌號碼、交易日期、品名、數量、單價、金額、銷售額、課稅別、稅額及總計;使用三聯式者,還要載明買受人名稱及統一編號。以賣給公司 2 張辦公椅、每張未稅 4,000 元為例:
| 欄位 | 填寫範例 | 注意事項 |
| 買受人 | ○○股份有限公司 | 寫公司全名,與登記名稱一致 |
| 統一編號 | 買方 8 碼統一編號 | 漏填或寫錯,買方無法扣抵,賣方也可能受罰 |
| 日期 | 115 年 11 月 18 日 | 依法定開立時限填寫,並使用當期字軌的發票 |
| 品名、數量、單價、金額 | 辦公椅|2|4,000|8,000 | 單價與金額填未稅數字 |
| 銷售額合計 | 8,000 | 各品項未稅金額加總 |
| 課稅別、營業稅額 | 勾選「應稅」,稅額 400 | 零稅率、免稅交易要勾選對應欄位 |
| 總計 | 8,400 | 「總計新臺幣(中文大寫)」欄依格位填寫「捌仟肆佰」 |
寫完後,第一聯存根聯由賣方保存,第二聯扣抵聯與第三聯收執聯一併交給買方:買方以扣抵聯申報進項稅額,收執聯則作為記帳憑證。
開立時點也不能拖。發票要在法定時限內開立,例如銷售貨物原則上於發貨時開立,先收款則於收款時開立;分期付款銷貨的時點又另有規定。(延伸必讀:分期付款銷貨沒收到錢,可以先不開發票嗎?開票時點全攻略)
四、二聯式發票怎麼填?賣給個人消費者的 4 個重點
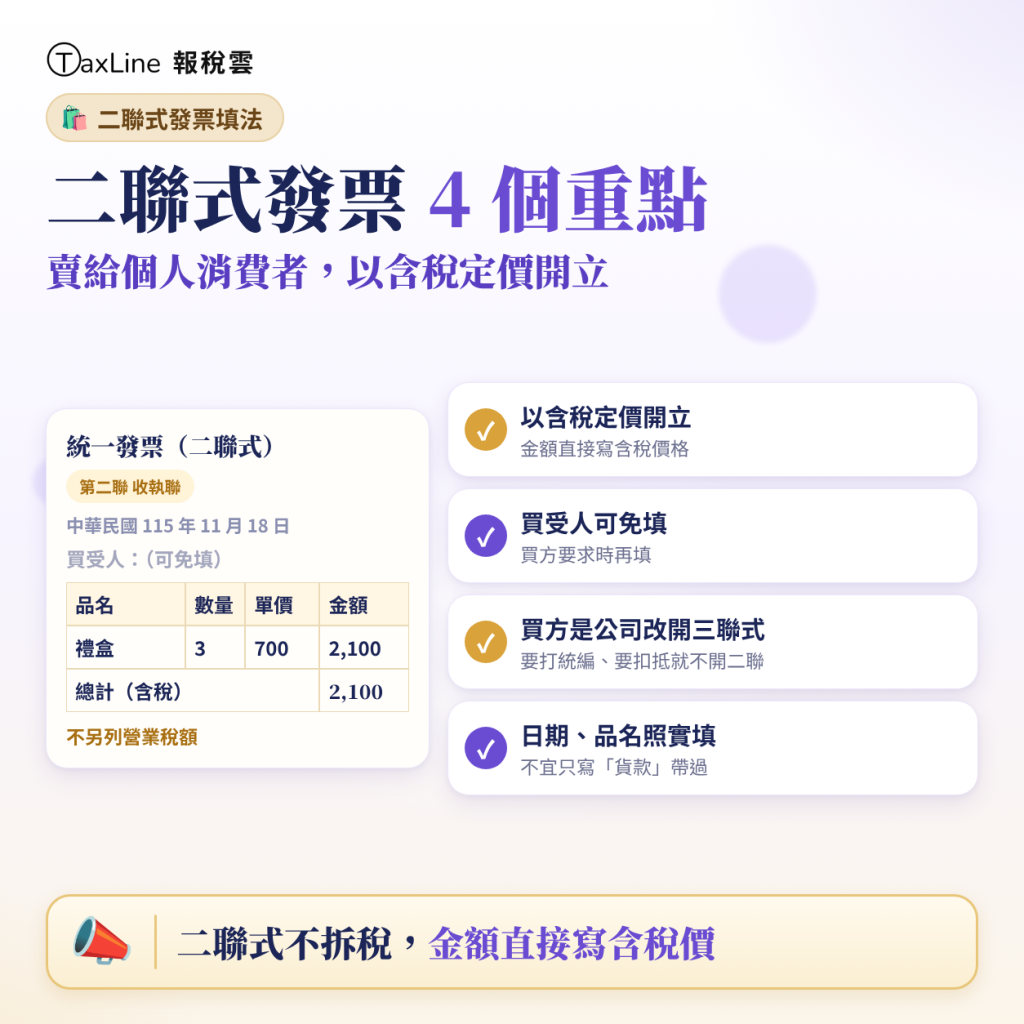
- 以含稅定價開立:金額欄直接填含稅價格,不另外拆出稅額。例如顧客買 3 盒禮盒、每盒 700 元,金額寫 2,100 元。
- 買受人可免填:依第 9 條,銷售給非營業人時,可免填買受人名稱及地址,買方要求時再填。
- 對方是公司就改開三聯式:買方要打統一編號、要報帳扣抵時,就不應開二聯式。
- 日期與品名照實填:二聯式同樣要記載交易日期、品名、數量、單價與總計,不宜只寫「貨款」一筆帶過。
對門市來說,手開二聯式通常是收銀機故障、外場活動或臨時出貨時的備案。平時若已導入電子發票,建議把手開發票的使用情境寫進門市作業規範,避免店員臨時開錯。
五、發票開錯怎麼辦?作廢重開與銷貨退回、折讓
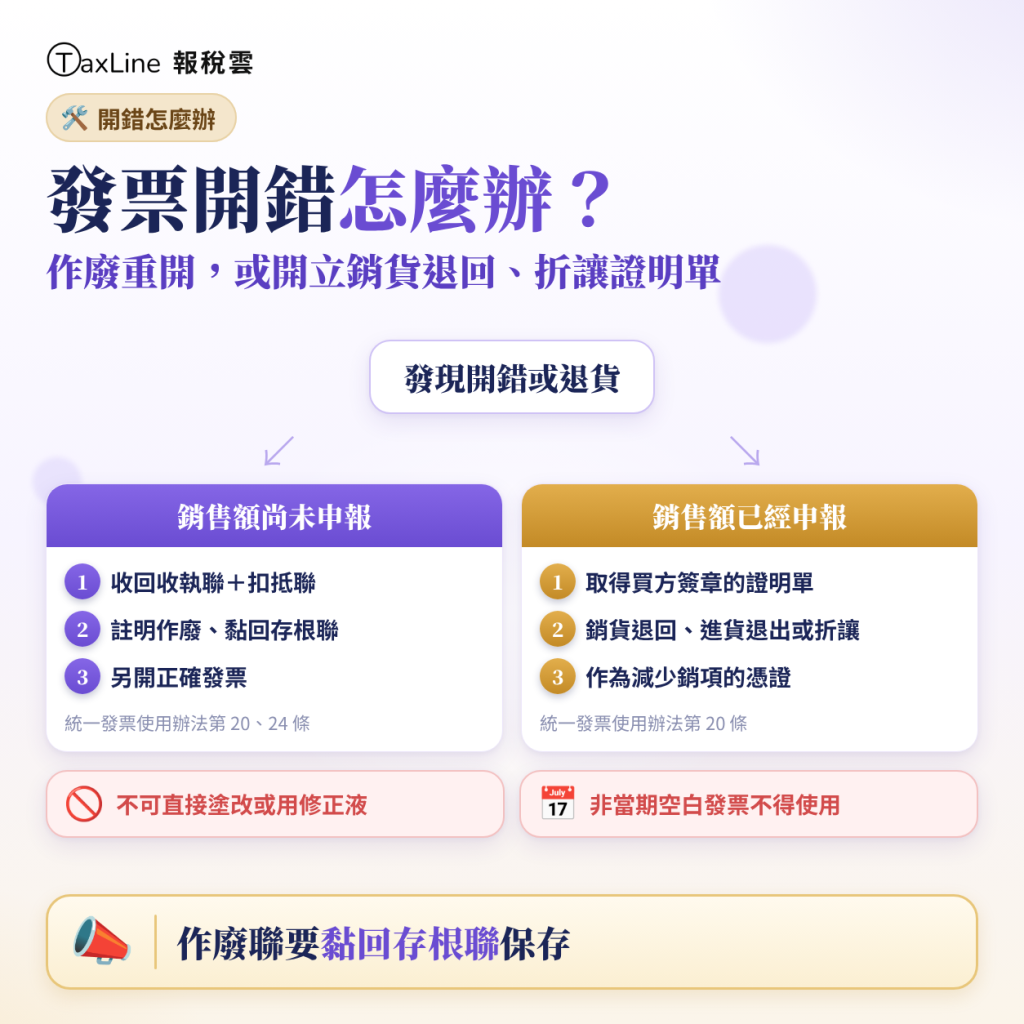
統一發票開錯,不能直接塗改。依《統一發票使用辦法》第 24 條,應行記載事項有錯誤時應另行開立,並將誤寫的收執聯及扣抵聯註明「作廢」字樣,黏貼於原存根聯上。常見情況的處理方式如下:
| 情況 | 處理方式 | 依據 |
| 記載錯誤(品名、金額、統編寫錯) | 收回誤開的收執聯與扣抵聯,註明作廢後黏貼於存根聯,另開正確發票 | 統一發票使用辦法第 24 條 |
| 開立後退貨或折讓,銷售額尚未申報 | 買方為營業人時,收回原發票收執聯及扣抵聯註明作廢,再依實際金額重新開立 | 統一發票使用辦法第 20 條 |
| 開立後退貨或折讓,銷售額已經申報 | 取得買方簽章的「銷貨退回、進貨退出或折讓證明單」,作為減少銷項的憑證 | 統一發票使用辦法第 20 條 |
| 手上還有非當期的空白發票 | 除經稽徵機關核准外,不得使用 | 統一發票使用辦法第 21 條 |
電子發票的作廢與折讓另有規定(第 20 條之 1),流程與手開發票不同,已導入電子發票的門市要另外建立作業流程。
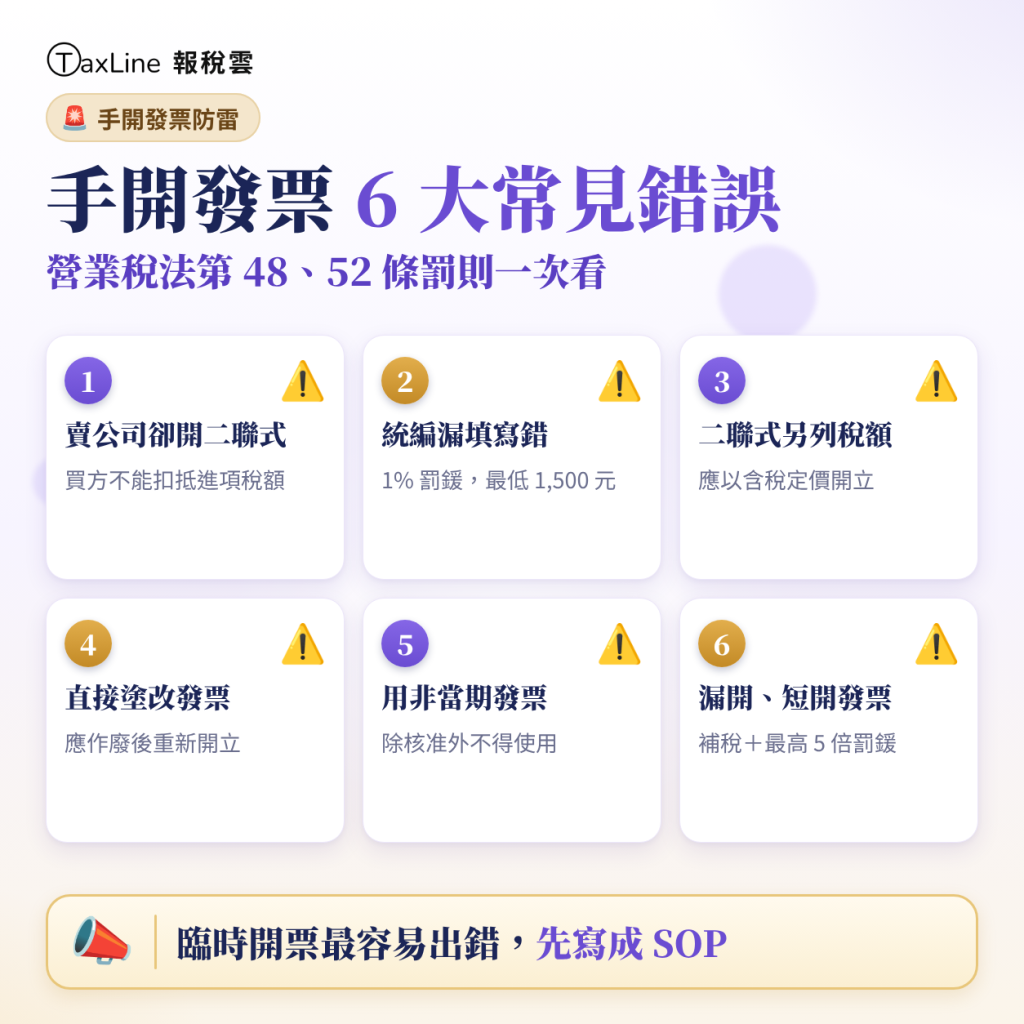
六、手開發票 6 大常見錯誤與罰則
- 賣給公司卻開二聯式:買方拿不到載有稅額的憑證,無法扣抵進項稅額,通常會要求作廢重開。
- 漏填或寫錯統一編號:依《營業稅法》第 48 條,應行記載事項未依規定記載或所載不實,除通知限期改正外,按發票所載銷售額處 1% 罰鍰,最低 1,500 元、最高 15,000 元。一張 8,000 元的發票寫錯,罰鍰同樣從 1,500 元起算。
- 二聯式另列稅額或用未稅價開立:二聯式應以含稅定價開立,自行拆稅容易造成金額錯誤,甚至短開銷售額。
- 直接塗改或用修正液:應作廢重開,塗改過的發票容易被認定記載不實。
- 使用非當期發票:統一發票每兩個月為一期,過期的空白發票不能再用。
- 漏開或短開發票:依第 52 條,漏開或短開銷售額經查獲者,除補繳稅款外,按所漏稅額處 5 倍以下罰鍰,最高 100 萬元。漏開 10 萬元,補稅 5,000 元,罰鍰最高可達 25,000 元。
這些錯誤多半發生在臨時、手忙腳亂的時候。把聯式判斷、金額換算與作廢流程寫成清楚的作業規範,再搭配計算機工具,就能大幅降低出錯機率。(延伸閱讀:開立發票別踩雷!營業稅申報與不可扣抵進項稅額重點一次看)
七、加盟總部與門市的發票標準化:Taxline 怎麼協助
對加盟體系來說,發票問題往往不是一張開錯,而是「每家店的開法都不一樣」。總部賣設備、原物料給加盟主,應開立三聯式或載有統一編號的電子發票;門市賣給消費者,則用收銀機、電子發票或二聯式。只要有一家店的作法不一致,總部就很難掌握全體系的營收與稅務風險。
榮獲國發會投資與 ISO 9001、ISO 27001 雙項國際認證的 Taxline 報稅雲(領導力科技),已累積超過 6,500 家中小企業與連鎖門市的實務驗證,提供「雲端系統+專業財稅顧問團隊」的完整服務:
- 數位記帳總採購:由總部統一導入,全台門市採用同一套憑證與發票規則,帳務標準一致。
- AI 憑證辨識(專利 I697844):每月約 5 分鐘手機拍照上傳,發票與收據自動歸檔,1 分鐘即可查找。
- 營業稅申報把關:財稅顧問團隊協助檢查銷項、進項與折讓憑證,申報前先抓出開錯的發票。
- 免費工具:手開發票計算機即時換算含稅、未稅與稅額。
想讓每一家門市的發票都開得一樣正確?立即聯繫 Taxline 報稅雲,預約專屬財稅諮詢,把發票規則一次標準化。
常見問題 FAQ
Q1:二聯式和三聯式發票最大的差別是什麼?
差在買方身分與金額寫法。三聯式用於賣給營業人,銷售額與稅額分別載明,並填買受人名稱與統一編號;二聯式用於賣給非營業人,以含稅定價開立,不另列稅額。
Q2:公司買東西拿到手開二聯式發票,可以扣抵進項稅額嗎?
不行。依《營業稅法》第 33 條,扣抵進項稅額要取得載有營業稅額的統一發票等憑證;手開二聯式沒有分列稅額,不能作為扣抵憑證,應請賣方改開三聯式或載有統一編號的電子發票。
Q3:含稅金額怎麼算出未稅和稅額?
未稅=含稅 ÷ 1.05,稅額=含稅 − 未稅。例如含稅 10,500 元,未稅 10,000 元、稅額 500 元;含稅 1,000 元,未稅約 952 元、稅額 48 元。
Q4:發票開錯可以直接塗改嗎?
不可以。依《統一發票使用辦法》第 24 條,記載錯誤時應另行開立,並將誤開的收執聯及扣抵聯註明「作廢」,黏貼於原存根聯上;若銷售額已申報,退貨或折讓則以證明單處理。
Q5:三聯式發票的三聯分別要給誰?
第一聯存根聯由賣方保存;第二聯扣抵聯與第三聯收執聯交給買方,買方用扣抵聯申報進項稅額,用收執聯作為記帳憑證。
Q6:統一編號寫錯會被罰多少?
依《營業稅法》第 48 條,除通知限期改正外,按發票所載銷售額處 1% 罰鍰,最低 1,500 元、最高 15,000 元;屆期仍未改正,還會按次處罰。
參考文獻與法規來源
- 財政部主管法規查詢系統|統一發票使用辦法(113 年 12 月 12 日修正,114 年 1 月 1 日施行)
- 全國法規資料庫|加值型及非加值型營業稅法(114 年 5 月 28 日修正)
- 財政部稅務入口網|以一般稅額計算之營業人申報營業稅應檢附之證明文件(9408)
本文依截至 2026 年 11 月之公開法規與官方資料整理,僅供一般資訊參考;個案適用請以主管機關最新公告及實際交易事實為準。