在商業實務中,無論是家電零售商、B2B 商用機器設備供應商,或是連鎖加盟總部將高單價生財設備分期出售予加盟店,常會採用「分期付款」模式降低買方的資金門檻。然而,當買方中途周轉不靈、拖欠分期尾款時,許多企業主與財會人員常會直覺認為:「既然客戶這期沒付錢,我們沒收到款項,先不開立統一發票應該沒關係吧?」
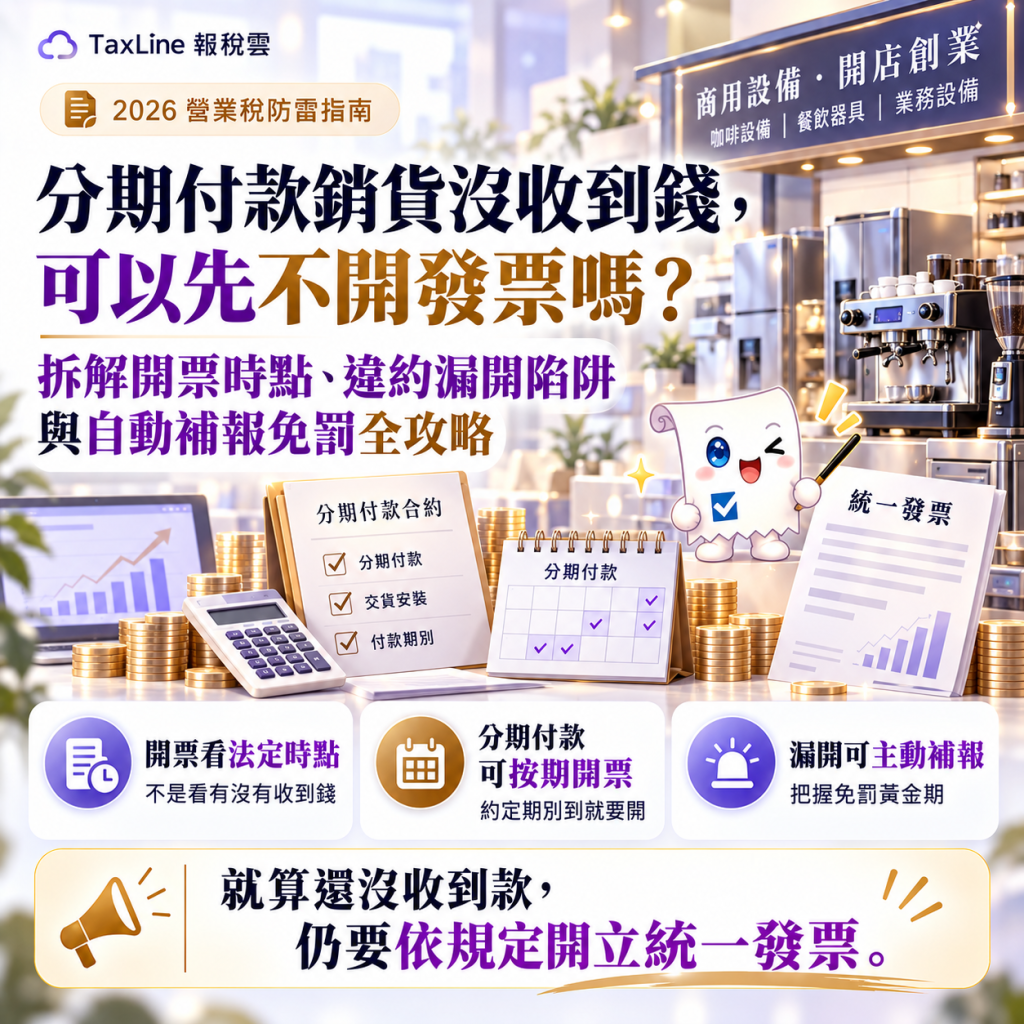
這是一個極易觸發補稅與裁罰的致命稅務迷思! 財政部臺北國稅局近期特別發布案例提醒,營業人以分期付款方式銷售貨物,開發票看的是法定「時點」,而不是「有沒有收到錢」。本文由 Taxline 報稅雲 專業財稅顧問團隊為您完整拆解分期付款銷貨的開票法規、違約漏開實務案例,以及企業內控補救策略。
一、分期付款銷貨,統一發票什麼時候開?搞懂 2 種合規開票模式
依《加值型及非加值型營業稅法》第 32 條第 1 項規定,營業人銷售貨物或勞務,必須依據「營業人開立銷售憑證時限表」規定之時限開立統一發票交付買受人。
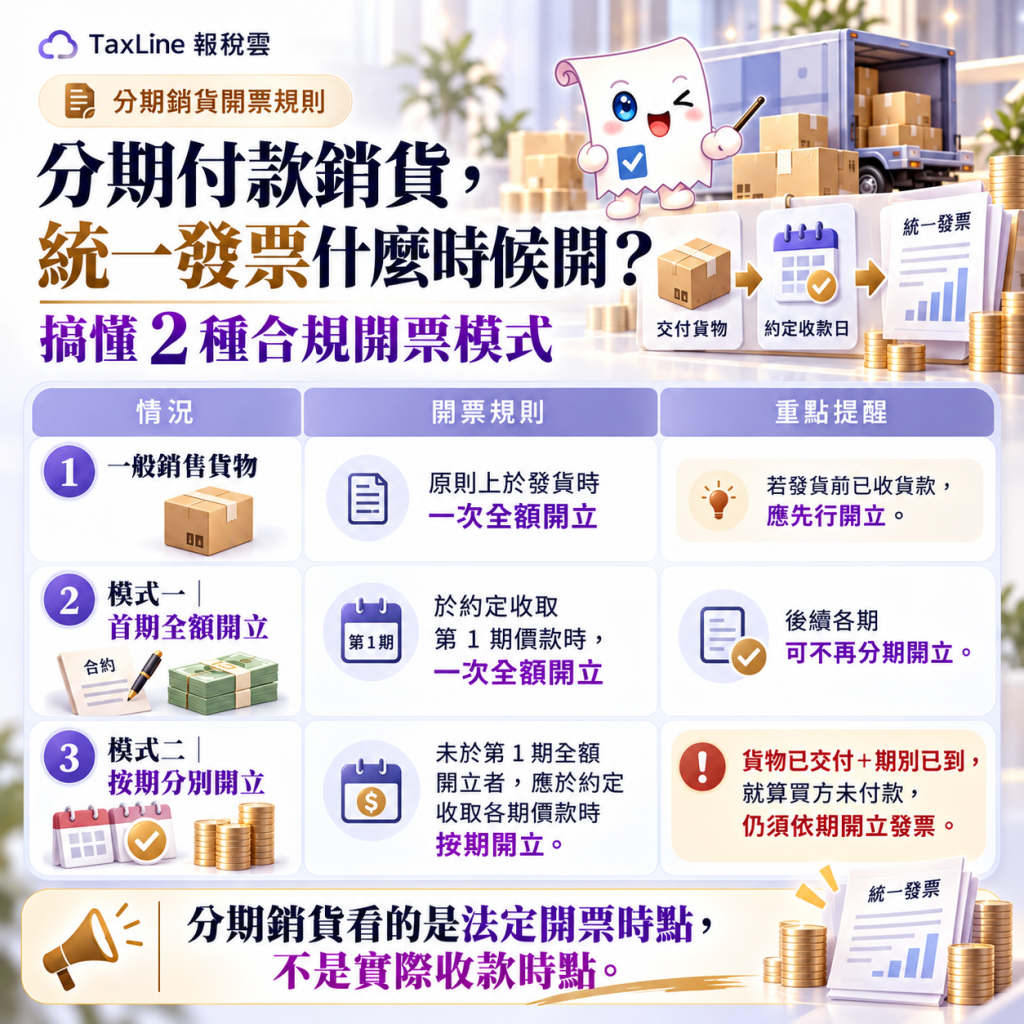
對於一般買賣業而言,銷售貨物原則上應於「發貨時」開立統一發票;但若雙方契約約定採用「分期付款方式」銷售貨物,稅法則給予以下兩種開票方式選擇:
| 銷售與開票模式 | 法定開立統一發票時點 | 後續買方未依約付款之稅務處理 |
| 一般銷售貨物 | 原則上應於**「發貨時」**一次全額開立統一發票(若發貨前已收之貨款,應先行開立) | 發貨時已全額開立完畢,無後續分期開票問題 |
| 分期銷貨模式一:首期全額開立 | 於約定收取第 1 期價款時,一次全額開立統一發票 | 因第 1 期已全額開立並報繳營業稅,後續各期可不再分期開立發票 |
| 分期銷貨模式二:按期分別開立 | 未於第 1 期全額開立者,應於**「約定收取各期價款時」**按期開立統一發票 | 只要貨物已交付、約定期別已到,即使買方違約未付款,仍須依期開立發票報繳營業稅 |
換言之,只要交易標的物(貨物)已經交付給買受人,且公司選擇「按期開立發票」,那麼每當約定的收款日到來,開立統一發票與報繳營業稅的法定義務就會自動生效,絕不因為買方延遲付款或拒付而消失!(延伸必讀:開立發票注意事項與營業稅申報重點)
二、實際案例拆解:客戶第 7 期起違約拒付,為何賣方仍遭補稅開罰?
為了讓企業主更清楚查核實況,我們直接看財政部臺北國稅局公布的實際裁罰案例:
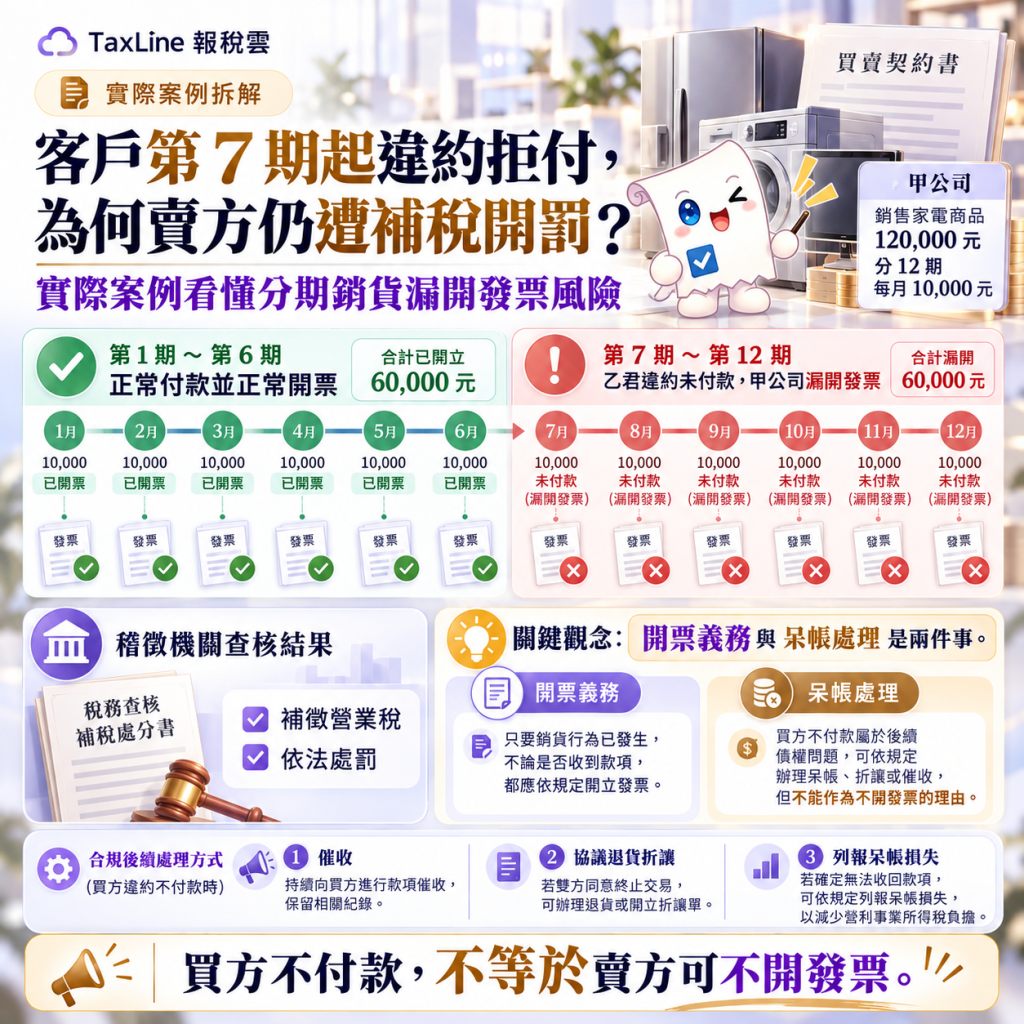
- 交易背景與分期約定: 甲公司於 114 年 1 月 1 日銷售家電商品予乙君,交易總價為新臺幣 120,000 元,雙方約定分 12 期分期付款,乙君應於每月 1 日支付每期貨款 10,000 元。
- 正常付款期間(1 月至 6 月): 乙君前 6 期皆準時付款,甲公司也依約按月開立 114 年 1 月至 6 月之統一發票,合計已開立 60,000 元。
- 買方違約與漏開地雷(7 月至 12 月): 乙君自 114 年 7 月起即未再支付貨款,甲公司財務人員誤以為「沒收到錢就不必開發票」,因此漏未按期開立同年 7 月至 12 月之統一發票(漏開金額共計 60,000 元)。
- 稽徵機關查核結果: 案經國稅局查獲,認定家電商品既已於 1 月交付,甲公司仍負有按期開票義務,最終除遭要求補徵營業稅外,更被依法處罰!
【Taxline 財稅顧問師深度解析】 許多老闆會問:「客戶都已經賴帳不付錢了,公司還要自己貼錢繳 5% 營業稅,豈不是賠了夫人又折兵?」 在財稅法規邏輯中,「銷項發票開立」與「應收帳款呆帳處理」是兩件獨立的程序。當貨物已交付且約定收款期別已到,營業人必須先依約開立發票入帳(認列應收帳款);若後續買方確實違約無法收回款項,企業應透過存證信函催收、協議銷貨退回(收回貨物並開立銷貨退回折讓證明單),或依營利事業所得稅查核準則列報「呆帳損失」,而不能直接跳過法定開票程序(延伸必讀:企業內部控制與現金管理實戰策略)。
三、已經漏開發票怎麼補救?把握《稅捐稽徵法》自動補報 3 步驟
隨著國稅局全面啟動 AI 智慧查核,企業的進銷存紀錄、合約分期條款與發票開立軌跡皆在系統比對範圍內。若貴司採用分期銷貨模式,經內部盤點發現有因買方未付款而延後或漏開發票之情事,請務必把握《稅捐稽徵法》第 48 條之 1 的「免罰黃金期」:
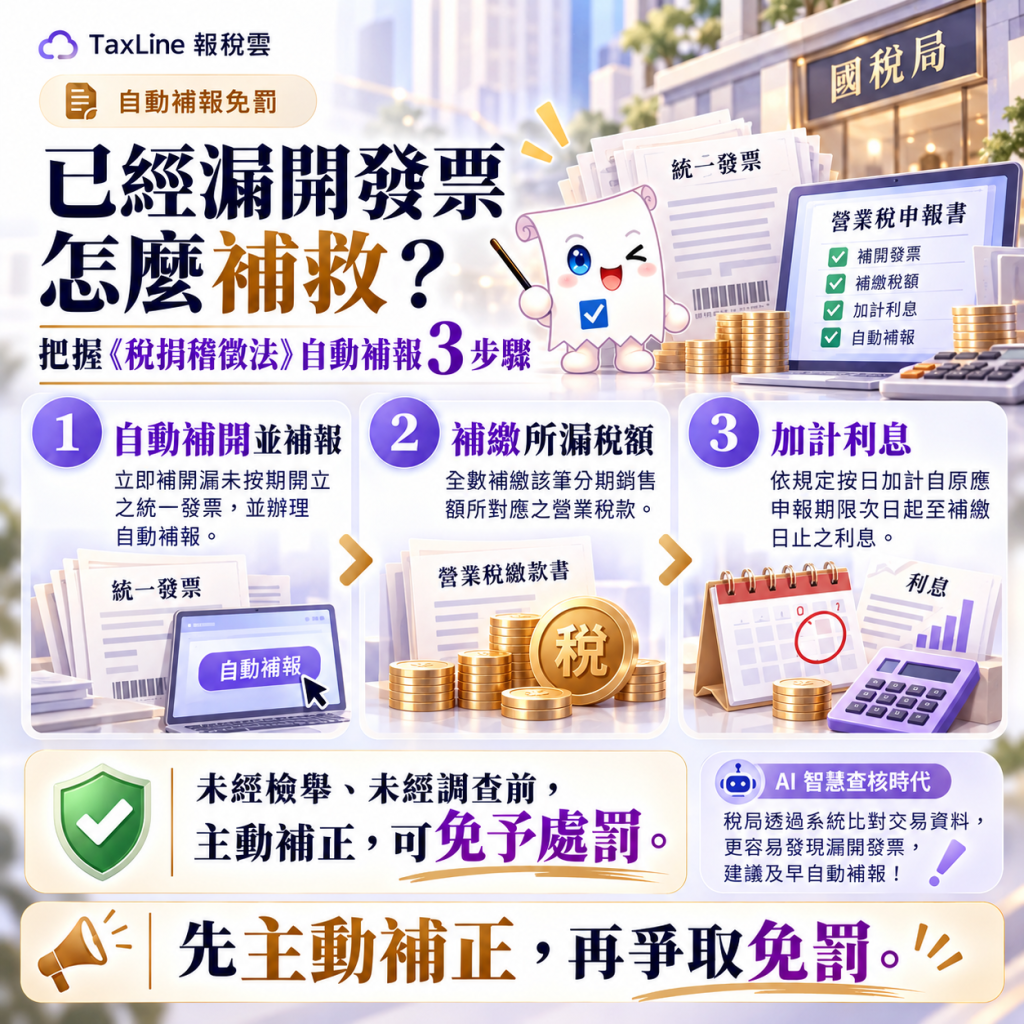
只要在「未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前」,主動向所轄國稅局分局、稽徵所或服務處完成以下 3 步驟,即可免予處罰:
- 自動補開並補報: 立即補開立漏未按期開立之統一發票,並向稽徵機關辦理自動補報。
- 補繳所漏稅額: 全數補繳該筆分期銷售額所對應之營業稅款。
- 加計利息: 依規定按日加計自原應申報繳納期限截止之次日起,至補繳之日止之利息。
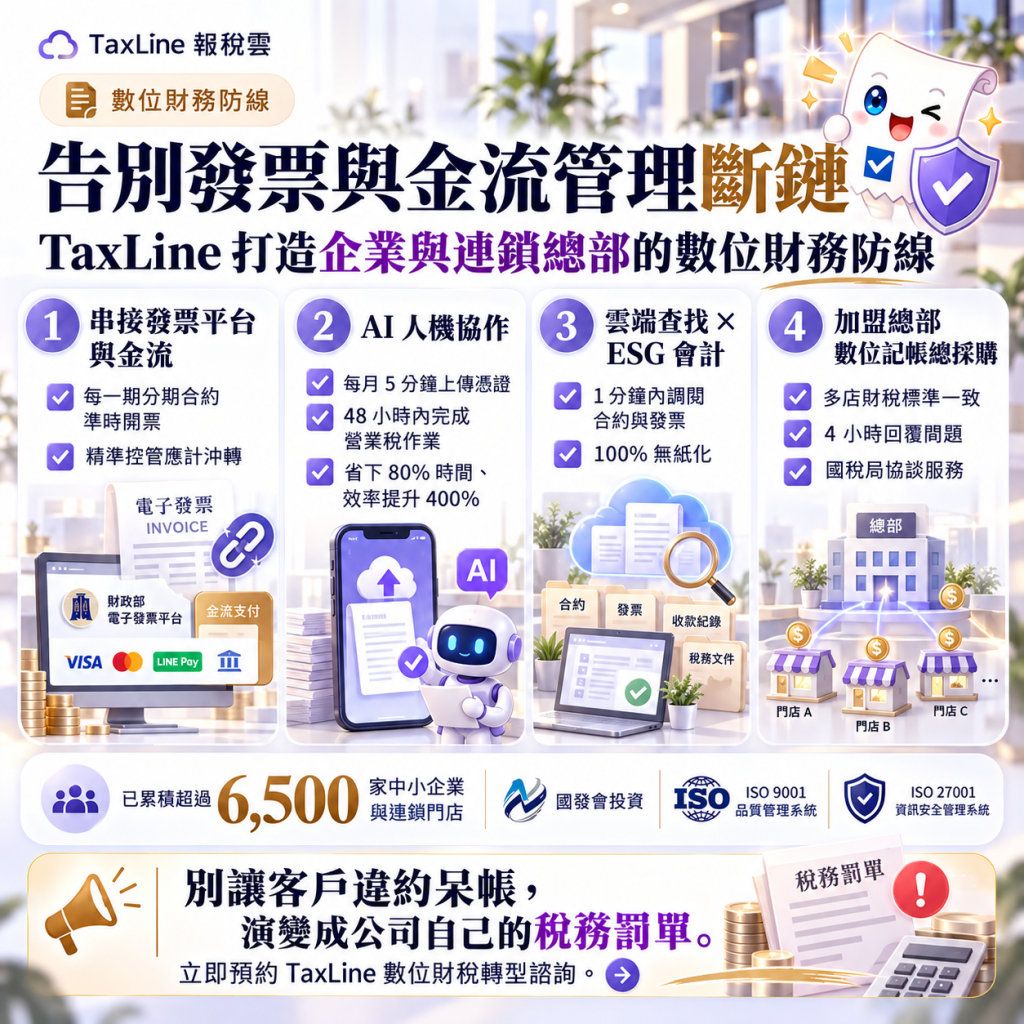
四、告別發票與金流管理斷鏈:Taxline 打造企業與連鎖總部的數位財務防線
為什麼分期付款銷貨特別容易發生漏開發票?核心痛點在於企業仍依賴「人工對帳、看存摺入帳才手開發票」的傳統作業模式,導致業務合約、發票開立與金流沖轉嚴重脫節。
榮獲國發會投資與 ISO 9001、ISO 27001 雙項國際認證的 Taxline 報稅雲(領導力科技),已累積超過 6,500 家中小企業與連鎖門店的技術驗證。我們跳脫純工具型記帳軟體的限制,提供「SaaS 雲端系統 + 專業財稅顧問團隊」的完整生態系:
- 串接發票平台與金流,精準控管應計沖轉: Taxline 支援串接電子發票平台與金流數據,並由專業團隊協助處理進銷存科目與應計科目金流沖轉,確保每一期分期合約皆準時開票、合規入帳。
- 專利 AI 人機協作,省下 80% 作業時間: 透過手機 App 每月只需 5 分鐘拍照上傳憑證,系統內建三項專利 AI 辨識核心(發明專利第 I697844 號等)自動分類核算,在 48 小時內完成營業稅作業,減少 80% 時間並提升 400% 工作效率。
- 雲端一鍵查找與 100% 無紙化 ESG 會計: 擺脫耗時 30 分鐘的紙本翻找,使用 Taxline 進行憑證模糊搜尋平均 1 分鐘內 即可調閱合約與發票影像;全面電子化保存每期更為客戶節省 100 萬張紙、減少 10.8 噸碳排放量,輕鬆落實 ESG 會計。
- 加盟總部專武「數位記帳總採購」: 針對常有設備分期授權與多店管理需求的連鎖品牌,我們提供數位記帳總採購解決方案,由總部集中委託管理全台門市帳務,統一全台財稅合規標準,並搭配財稅顧問師提供「4 小時回覆問題」與「國稅局協談服務」!
別讓客戶的違約呆帳,演變成公司自身的稅務罰單!立即聯繫 Taxline 報稅雲 預約專屬數位財稅轉型諮詢,為您的企業建構滴水不漏的雲端財務戰情室!
- 參考文獻與法規來源: 財政部臺北國稅局最新稅務公告(更新日期:115-09-21)