每逢除權息旺季與年底結算,許多企業主或投資控股公司陸續收到各項轉投資的現金股利與股票股利。然而,國稅局近期特別發布警示:「兼營投資業務之營業人,全年度國內外股利收入務必依規定彙總併入最後一期營業稅申報,並依法辦理年度進項稅額調整!」
如果您的公司除了日常本業營運外,平時也有進行證券投資、購買基金股票或轉投資其他關聯事業,在稅法上就被歸類為「兼營投資業務營業人」。
很多經營者常有迷思:「股利又不是賣東西的收入,為什麼要申報營業稅?」如果不慎疏漏,可能面臨進項稅額遭剔除補稅,甚至遭處高額罰鍰。究竟兼營投資營業人的股利該如何申報?Taxline 為您一次整理核心要點與合規因應策略。
為什麼股利要報營業稅?搞懂「403 申報書」與進項稅額調整
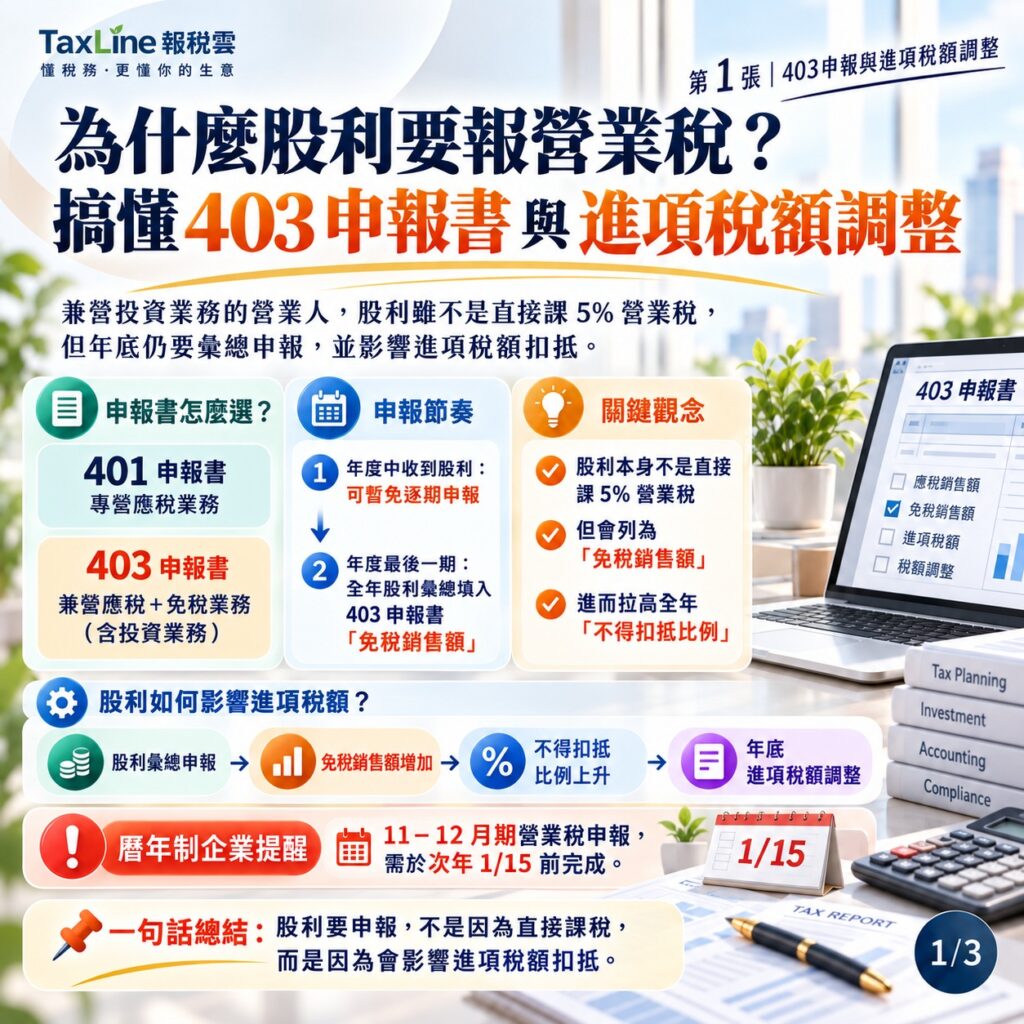
在營業稅申報中,一般專營應稅生意的企業使用「401 申報書」,但兼營應稅與免稅業務(包含投資業務)的企業,則必須使用「403 申報書」。
依據財政部函釋規定,兼營投資營業人在年度中收到股利時,為了簡化繁瑣的手續,平時得「暫免」列入當期營業稅申報。但是,到了年度結束辦理最後一期營業稅申報時(以曆年制為例,即 11-12 月期,於次年 1 月 15 日前申報),就必須將整年度收到的所有股利總額一次彙整,填入 403 申報書的「免稅銷售額」欄位。
關鍵觀念:股利不是直接課 5% 營業稅!
股利收入本身並不屬於加值型營業稅的課稅標的,但因為它被列為「免稅銷售額」,會拉高公司全年的「不得扣抵比例」。這意味著:您平時申報抵扣的進項稅額(例如:租金、水電、辦公設備等進項稅額),在年底重新依照全年比例加權計算後,可能需要補繳一部分回國稅局。
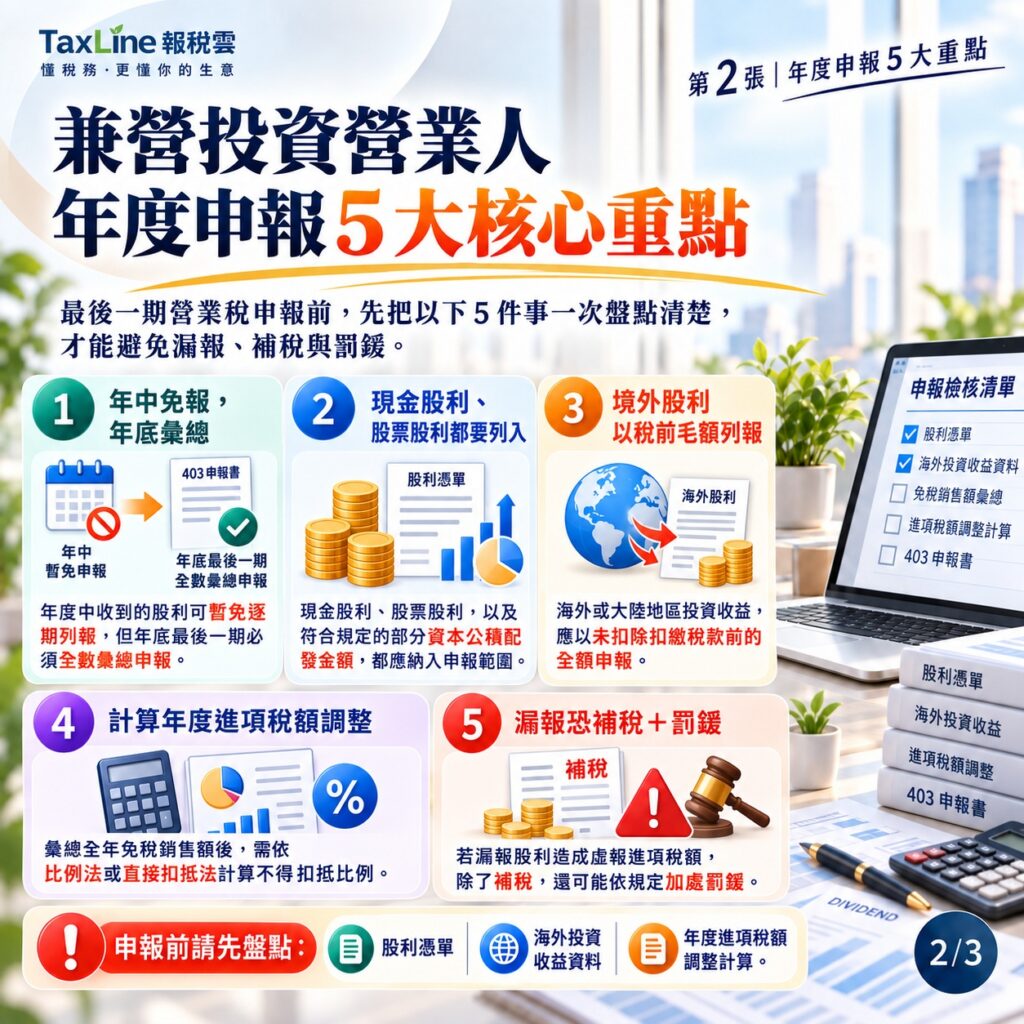
兼營投資營業人年度申報 5 大核心重點
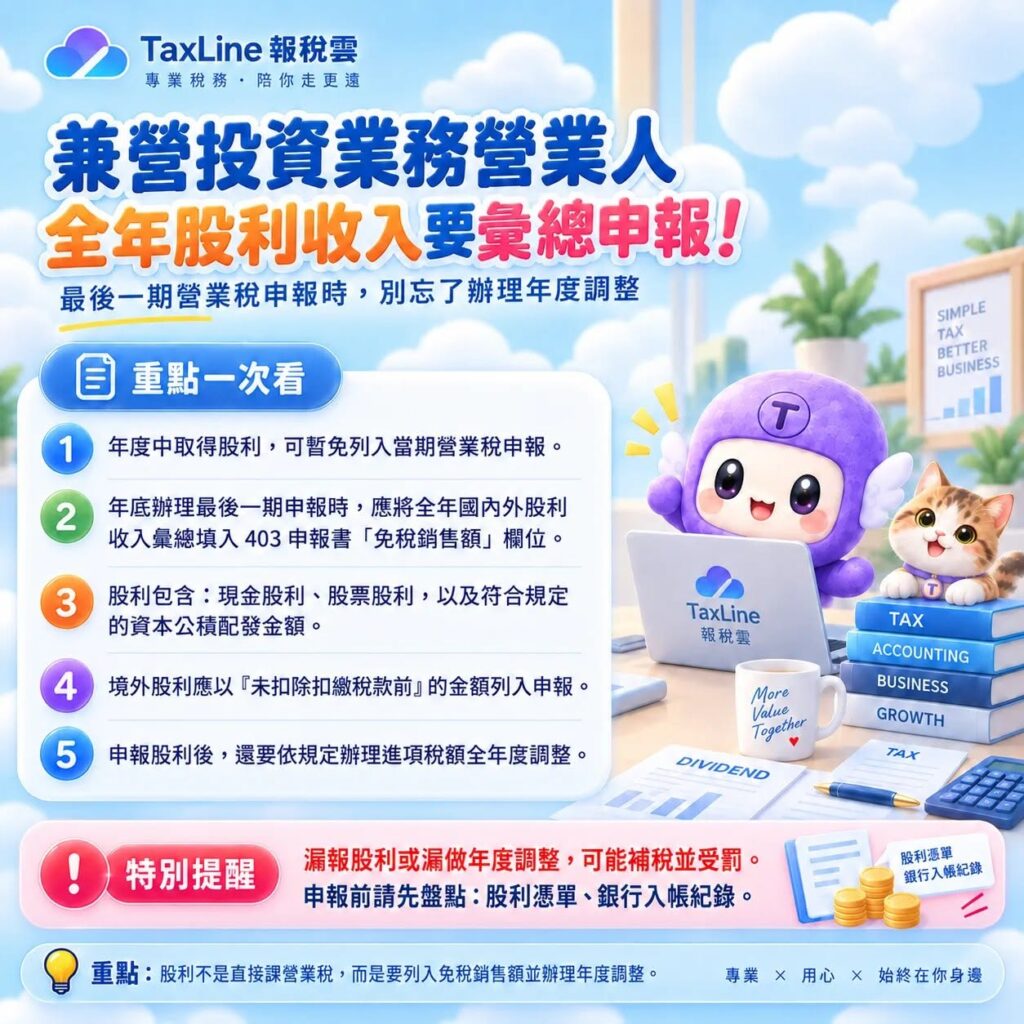
為了確保申報合規、避免遭到國稅局查核補稅,財稅專家提醒企業在最後一期申報前,必須徹底盤點以下 5 個關鍵:
- 年中免報、年底彙總
年度中陸續收到的股利可暫免逐期列報,但全年度的股利收入「必須」在當年度最後一期(次年 1 月 15 日前)全數彙總申報。 - 申報範圍囊括各類股利形式
應申報的股利範圍包含:現金股利與股票股利(未分配盈餘轉增資);若屬於資本公積配發者,以源自「不具股東出資額性質之資本公積」(如受領贈與所得)為限,即以被投資公司開立之股利憑單金額為準。 - 境外股利注意:需以「稅前毛額」列報
若有投資海外市場或轉投資海外/大陸地區事業並取得收益,申報時必須以「未扣除扣繳稅款前」之股利全額列入免稅銷售額,切勿以實際匯入帳戶的淨額申報。 - 確實計算年度進項稅額調整
依「兼營營業人營業稅額計算辦法」規定,彙總全年免稅銷售額後,必須依比例法或直接扣抵法計算全年度不得扣抵比例,核算當期應補繳或溢付的稅額。 - 留意罰則:切勿抱持僥倖心態
若因漏報股利收入免稅銷售額,導致進項稅額比例失真而「虛報進項稅額」,國稅局除了追繳應納稅額外,還將依《加值型及非加值型營業稅法》第 51 條第 1 項第 5 款規定加處罰鍰。
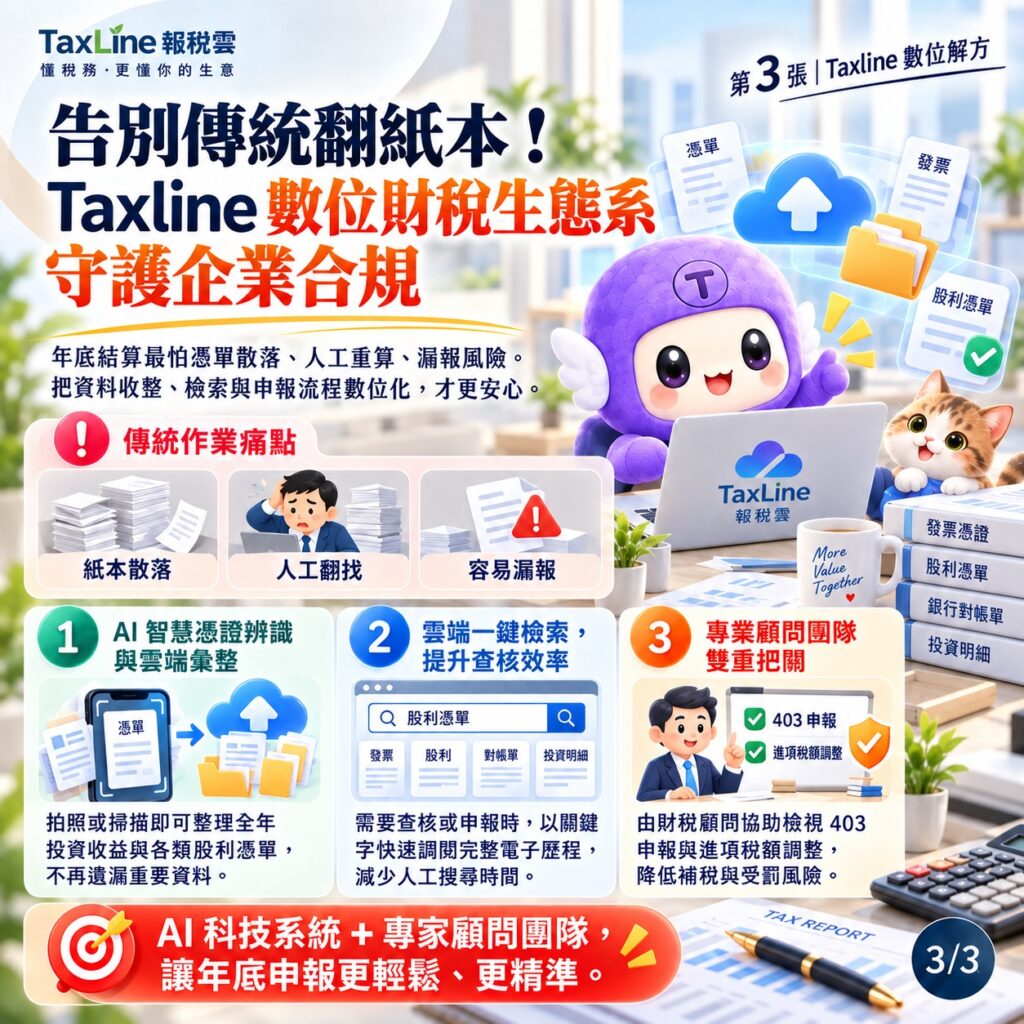
告別傳統翻紙本! Taxline 數位財稅生態系如何守護企業合規?
傳統財稅作業模式下,許多企業的股利憑單散落於各大證券信箱、銀行帳戶及紙本抽屜中,每到年底結算,財務人員總得花費數天甚至數週的時間人工翻找、重新加總,只要漏算一張憑單,就可能引發稅務危機。
Taxline(報稅雲) 作為新一代數位記帳與企業財稅管理生態系,透過科技與專業顧問協作,為企業化解合規痛點:
- AI 智慧憑證辨識與雲端彙整: 手機拍照或電子掃描即可秒級解析單據,全年度所有投資收益與憑單資料在雲端一覽無遺,不再遺漏任何一張股利通知書。
- 雲端一鍵檢索,提升查核效率: 相比傳統人工查找紙本憑證耗時費力,在 Taxline 平台僅需關鍵字即可秒速調閱完整電子歷程,大幅降低跨期調整出錯率。
- 專業顧問團隊雙重把關: Taxline 結合深厚實務經驗的財稅顧問師團隊,協助企業在年底申報前先行檢視各類憑單與調整比例,確保 403 申報書精確合規,遠離受罰風險。
讓企業財務管理更輕鬆、更精準
在稅務法規日益嚴謹與智慧稅務查核普及的時代,繁瑣的稅額計算與法規變動不應成為企業發展的包袱。唯有將繁雜的單據核對交給自動化工具,並搭配經驗豐富的財稅顧問提供策略指引,才能確保企業穩健前行。
您正在為兼營投資的年底申報或繁雜憑證感到焦慮嗎?
現在就預約 Taxline 數位財稅諮詢,體驗「AI 科技系統 + 專家顧問團隊」的一站式雲端財管服務,為您的企業打造無痛升級的數位財稅新體系!