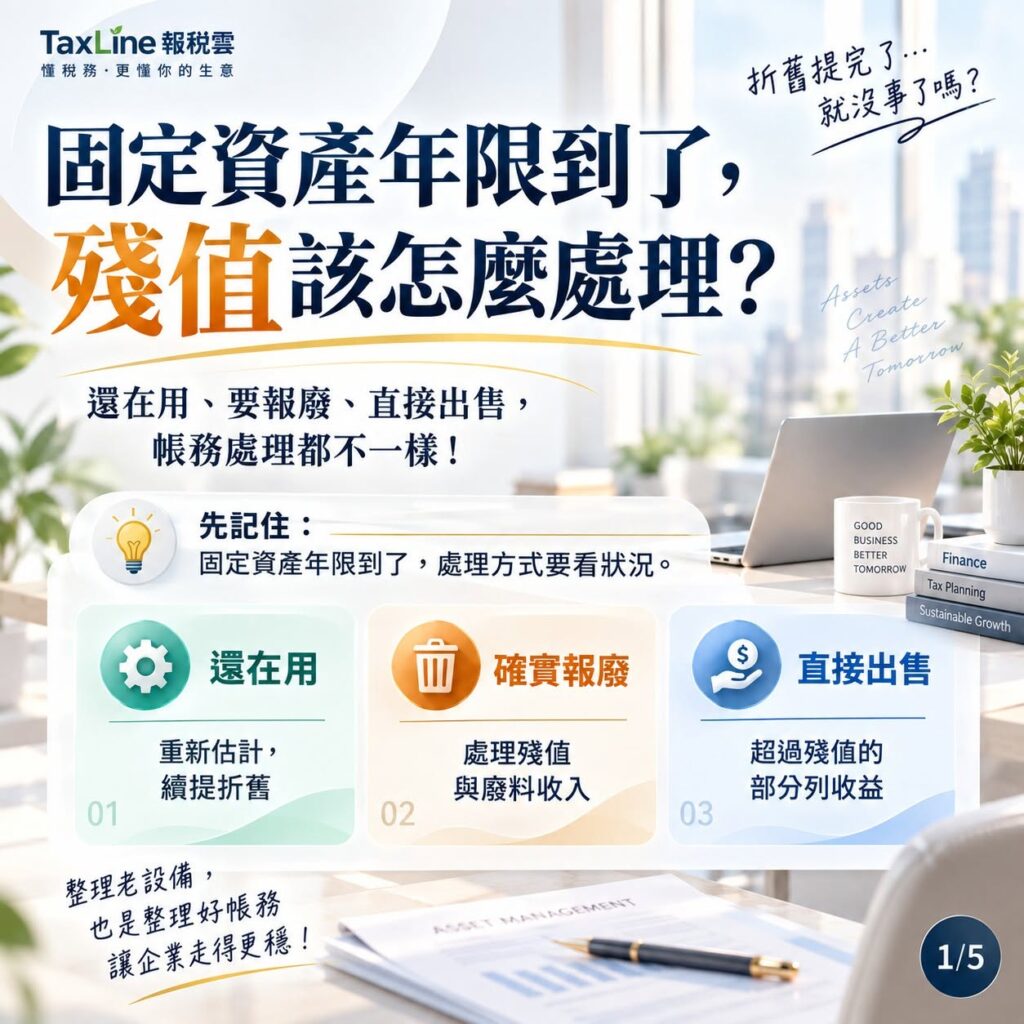
「店裡的咖啡機、POS 系統耐用年限已經到了,折舊也都提滿了,年底結算可以直接把帳上的殘值沖掉嗎?」
這是許多中小企業主與連鎖加盟總部在盤點設備時最常提出的疑問。答案是:絕對不能隨便沖掉!
在稅法與財務實務上,固定資產折舊提完,並不代表帳務流程自動劃下句點。後續如何認列,完全取決於這項設備當前的實際營運狀態。如果處理不當,輕則帳實不符,重則在營所稅申報時被稽徵機關剔除補稅。
本文由 Taxline 報稅雲專業顧問團隊 為您完整解析已達耐用年限的固定資產,在「還在用、確實報廢、直接出售」三種情況下的標準作業流程。
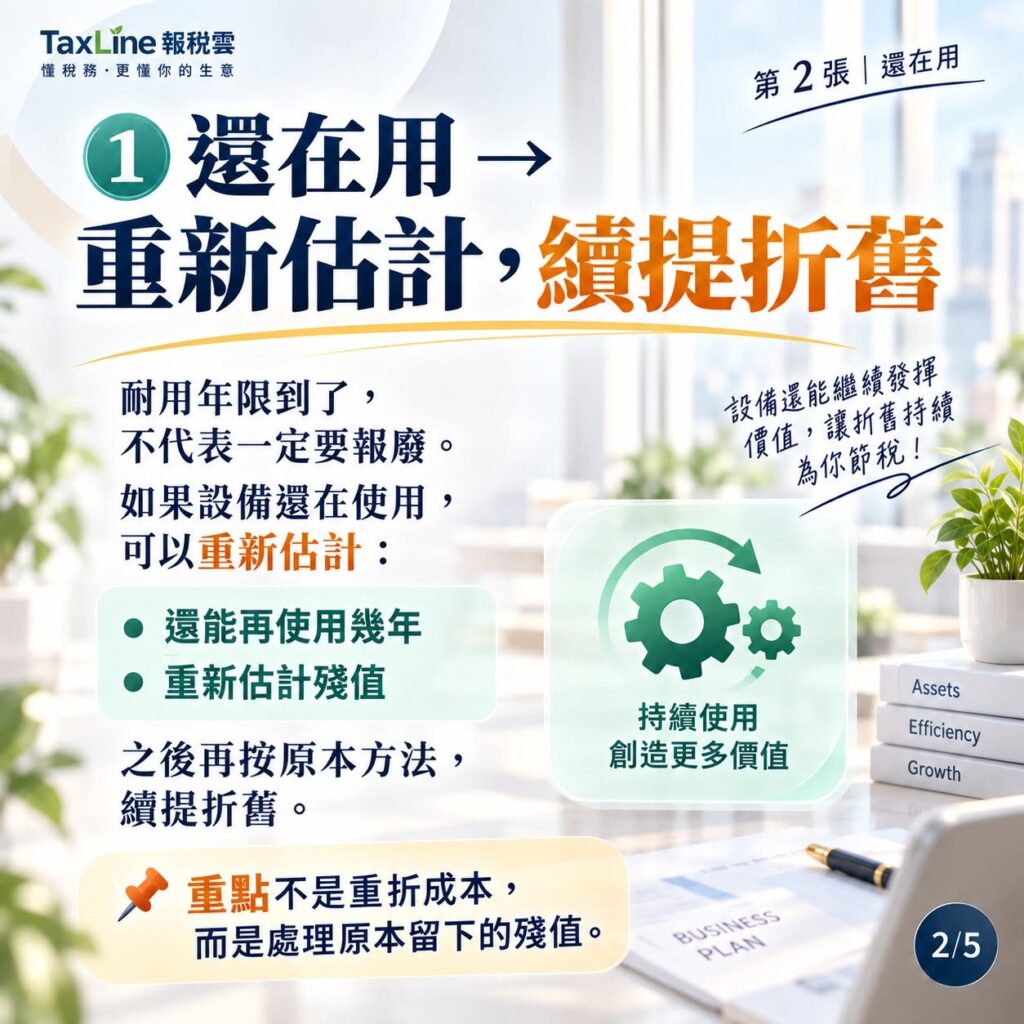
情況一:老設備繼續效力?「重新估計,續提折舊」合法抵稅
設備達到法定耐用年限,只要功能健全、還在為公司創造產值,就不能直接掛報廢。此時,企業可以針對「當初預留的殘值」重新估算尚可使用年限與新殘值,繼續提列折舊,持續享有節稅效益。
財政部標準案例試算:
- 原始預留殘值:100 萬元
- 現場評估尚可使用:4 年
- 重新估計殘值:20 萬元
- 每年可續提折舊金額 = (100 萬 - 20 萬) ÷ 4 年 = 每年 20 萬元
特別提醒:續提折舊並不是把資產原始取得成本再重折一次,而是僅針對「原留殘值」進行折舊分攤。
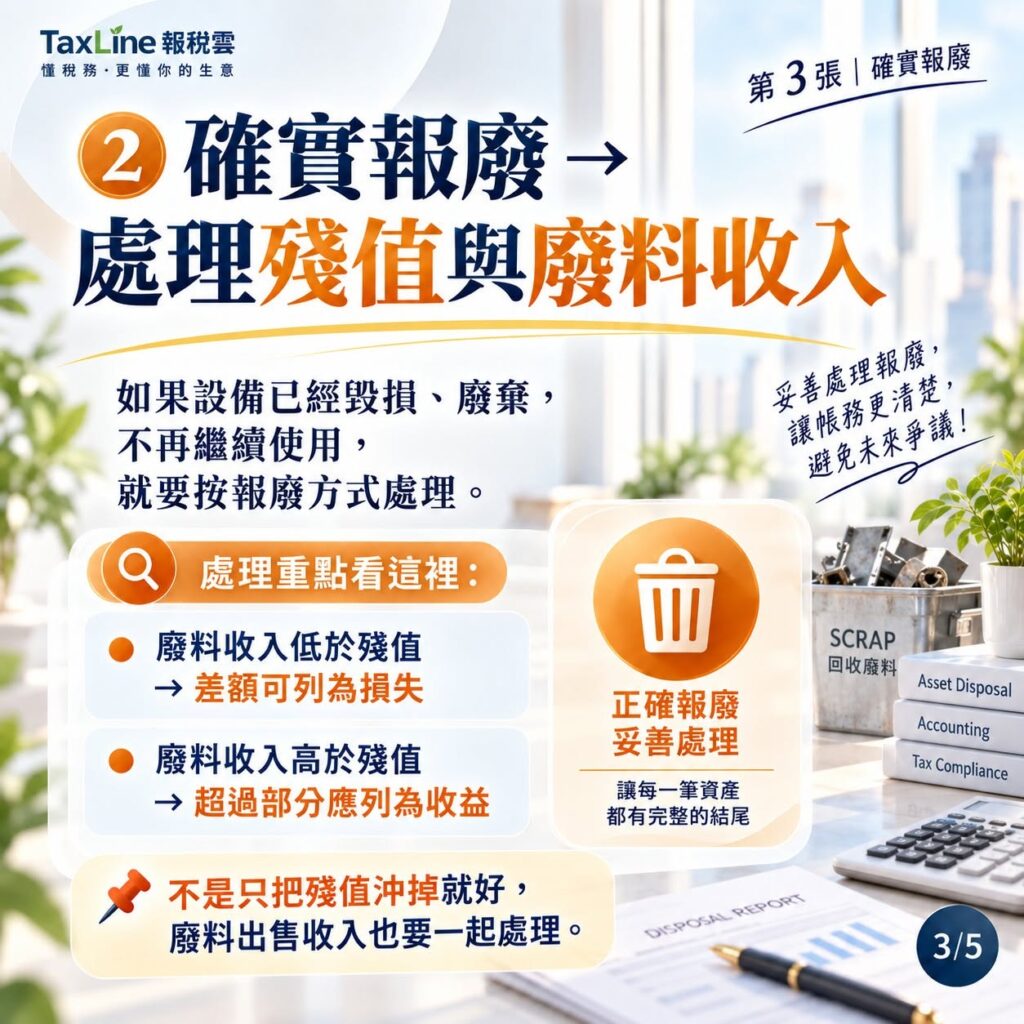
情況二:設備損壞退場?「確實報廢」殘值與廢料收入必須對齊
如果設備已經毀損、無法修復或完全淘汰不再使用,就必須按正式報廢程序處理。此時除了沖銷資產與累計折舊外,最關鍵的是「廢料收入」與「帳面殘值」的沖轉關係:
- 廢料收入 < 預留殘值: 兩者之間的差額,可列為該年度的「報廢損失」。
- 廢料收入 > 預留殘值: 變賣收入超過殘值的部分,必須誠實申報為該年度的「非營業收益」。
切記,報廢帳務不是「單向沖銷」,變賣廢鐵或二手料件的進帳單據,務必與帳面殘值一併核對處理。
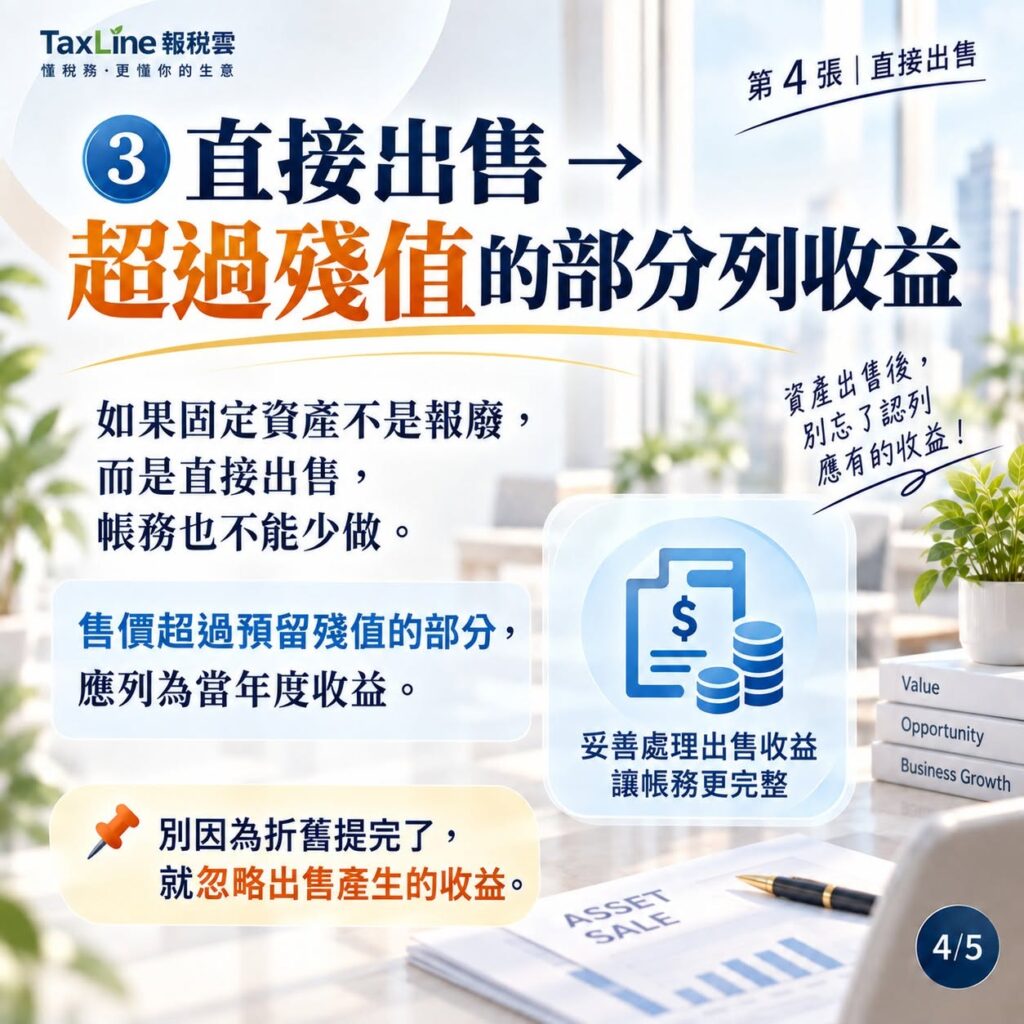
情況三:二手設備轉售他人?「直接出售」售價超過殘值需列收益
若設備尚有殘值且能正常運轉,企業選擇將其轉賣給同業、二手商或加盟主,帳務處理就要走「資產出售」路線。
依規定,售價超過帳面預留殘值的部分,應列為當年度的「資產處分收益」,依法課徵營利事業所得稅,開立發票時也必須留意營業稅的開立規範。
稅務稽查地雷:「免向國稅局報備」不等於「免留佐證資料」!
這是多數創業者最常踩中的稅務陷阱。
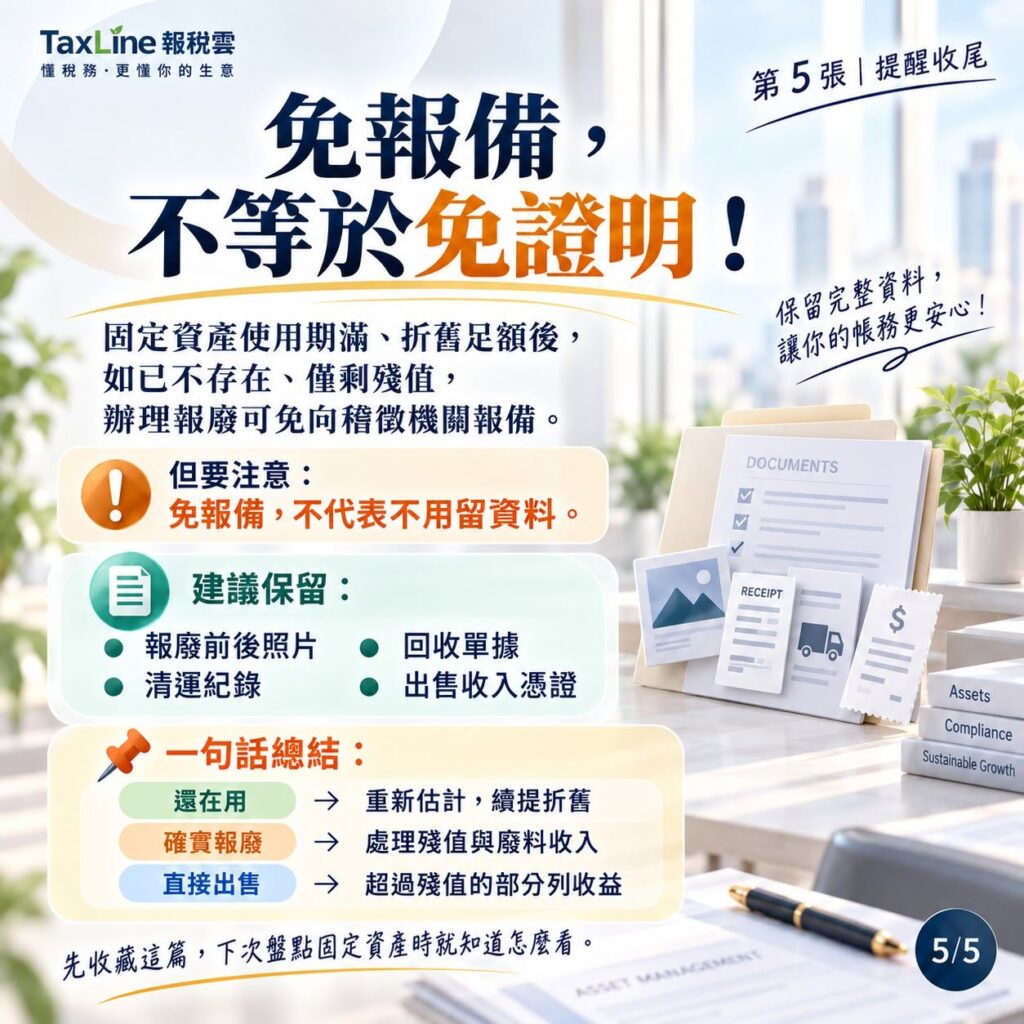
根據財政部規定,固定資產在達到法定耐用年限且折舊足額後,如果資產已廢棄不存在,辦理報廢時確實「免向主管稽徵機關事前報備」。
但請務必記住:「免報備」不等於「國稅局不查」! 未來稅務人員抽查時,若企業拿不出實質報廢證明,該筆報廢損失將全數被剔除補稅。企業必須妥善留存以下 4 大憑證資料:
- 現場照片: 清楚拍攝報廢前、毀滅過程及報廢後的實況照片(需有時間標記)。
- 清運紀錄: 委託合法廢棄物清理廠商之清運單據與車牌紀錄。
- 回收單據: 廢料回收場開立之簽收單或過磅證明。
- 變賣憑證: 廢料出售發票或匯款入帳證明。
連鎖加盟與中小企業的痛點:門店分散、設備繁多,憑證到底去哪找?
許多餐飲、零售連鎖品牌全台擁有數十甚至上百家門店,店內的封口機、冷藏冷凍櫃、咖啡機動輒上百件。門店人員異動頻繁,老舊設備報廢往往一通電話叫回收車載走,既沒拍照片、也沒留單據,到年底總部做帳時只剩一筆筆無法核實的懸帳。
傳統紙本報表查一張憑證平均需要 30 分鐘,甚至因年代久遠而遺失;而依賴外部傳統記帳,往往溝通延遲、資訊斷層。
Taxline 報稅雲:結合 SaaS 科技與專業顧問的一站式財務解方
Taxline 專為加盟連鎖總部與高成長中小企業打造:
- AI 憑證手機快拍: 各門店更換、處分或報廢設備時,現場拍照 5 秒上傳雲端,憑證與照片永久綁定,徹底杜絕無紙化遺失風險。
- 即時資產數據可視化: 總部儀表板一鍵掌握全台分店固定資產現狀與折舊進度,告別數據黑洞。
- 專屬顧問生態系把關: Taxline 不只是純記帳軟體,更配備後端具備數千家企業輔導經驗的專業財稅顧問群,為您把關折舊試算、法規合規性與申報細節。
整理老設備,更要理清財務帳!
別讓倉庫裡被遺忘的老舊資產,變成未來被稅局連補帶罰的未爆彈。
想為企業或加盟總部建立標準化的固定資產與數位財稅流程?
👉 立即預約 Taxline 專人財務健康諮詢,開啟高效率的智慧財管旅程。